Хто відшкодує зруйнований бізнес: дві моделі страхування воєнних ризиків
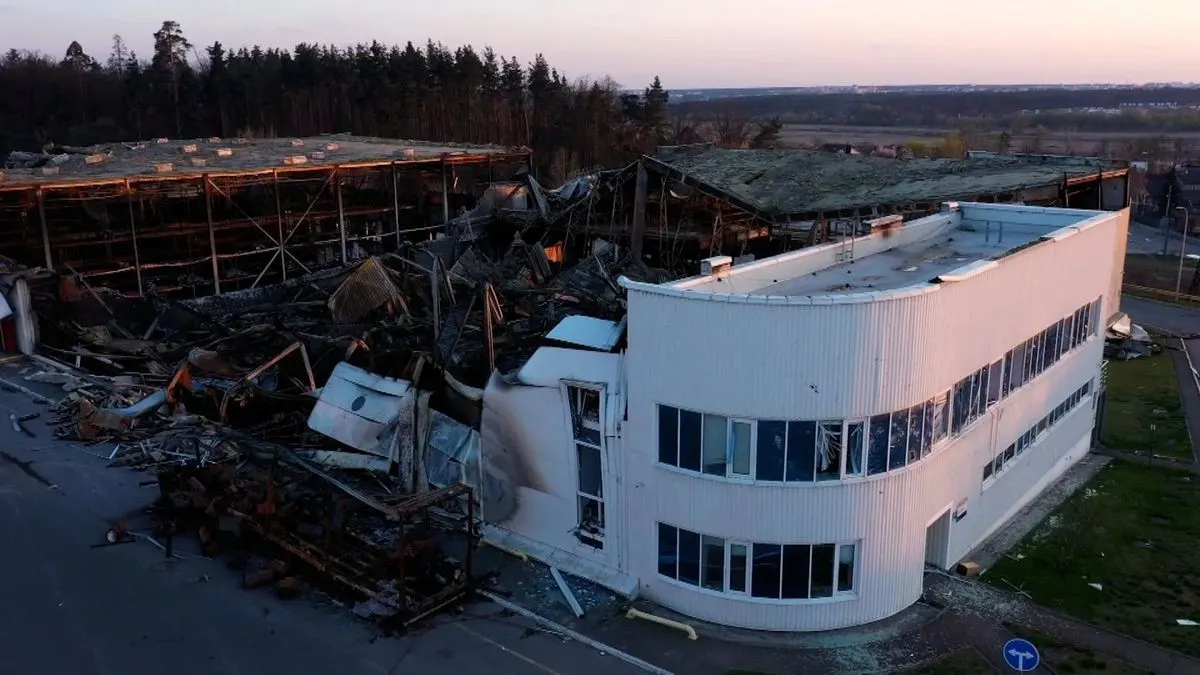
Відбудувати зруйноване — це лише половина справи. Головне питання: хто і як компенсує збитки бізнесу, який постраждав від війни. І тут у держави й аналітиків кардинально різні підходи.
Йдеться про дві конкуруючі схеми страхування воєнних ризиків: одну підготували економічні аналітичні центри, іншу пропонує Мінекономіки. Різниця між ними — у тому, хто бере на себе перший удар і які стимули це створює для підприємців.
Загальна проблема відома: приватні страховики не хочуть брати на себе воєнні ризики. Вони вміють працювати з масовими явищами — ДТП чи пожежами, де є багаторічна статистика. А війна непередбачувана, тож навіть найбільші гравці дедалі частіше відмовляються перестраховувати такі випадки. Частину ризиків неминуче доведеться ділити між бізнесом і державою.
Модель аналітиків, яку назвали М3, пропонує три рівні. Спочатку — франшиза у 3–5% від суми збитків, яку покриває сам бізнес. Далі — звичайне страхування з перестрахуванням, зокрема із залученням експортно-кредитних агентств. І лише на третьому рівні, коли втрати катастрофічні, в гру вступає держава як гарант останньої інстанції. Такий підхід дозволяє мультиплікувати бюджетні кошти — за розрахунками «Адвантер Груп», із плечем 1,59 — і водночас мінімізує корупційні ризики, бо оцінкою збитків займаються переважно приватні компанії. Дрібні ушкодження взагалі не потребують оформлення, бо вкладаються у франшизу, а втручання держави потрібне лише для поодиноких найважчих випадків. Держава при цьому компенсує 80% вартості страховки, а франшиза змушує бізнес дбати про власну безпеку — наприклад, через приватну ППО чи розосередження запасів.
У Мінекономіки — дзеркальний підхід. Держава бере на себе саме перший рівень, але обмежує страхування лише критично важливими основними засобами окремих галузей, та ще й з лімітом у 10 мільйонів доларів. Джерела фінансування — внесок 2% від вартості основних фондів та надбавка в один відсотковий пункт до ПДВ. Питання про катастрофічні ризики, від яких страховики відмовляться, у презентації залишається без відповіді. Неясно й те, чи буде перший рівень обов'язковим: якщо так, то 2% перетворюються на квазіподаток для підприємств у зонах низького ризику. Формулювання про приймання нових учасників «доки розрахована потреба в капіталі не досягне встановленого ліміту» більше схоже на добровільну участь з обмеженням кількості — а це загрожує негативним відбором, коли першими прийдуть найризикованіші, і коштів фонду може не вистачити.
Аналітики визнають: прагнення уряду мінімізувати витрати зрозуміле, але тоді дивно, чому держава бере на себе саме перший етап — це потребує і грошей, і величезних адміністративних витрат на оцінку збитків. До того ж в українських реаліях висока ймовірність «відкатів», завищення сум компенсацій чи навіть фіктивних збитків. Модель М3 виглядає кращою майже в усьому, але їй бракує оцінки витрат і джерел покриття. Серед ідей — винести критичну інфраструктуру в окремий режим, без франшизи та з прискореними виплатами, або поєднати страхування з активним і пасивним захистом. І оскільки гроші будуть переважно партнерські, їхній голос теж важить: що привабливішою виглядатиме схема, то більше коштів вдасться залучити.